Reconduire son budget à +5 %, ce n’est pas construire son budget 2027
Le budget2027 se joue maintenant, pas en janvier. Une PME qui reconduit le fichier del’an dernier avec une hausse uniforme découvre au premier trimestre qu’elle n’ani cap, ni scénario de repli. Les directions financières de grands groupess’appuient sur trois réflexes que la PME de services, l’ESN ou le réseaumulti-sites peut copier sans en copier les effectifs.
1.Clôturer vite pour décider tôt
Un compte derésultat reçu le 25 du mois décrit un mois terminé depuis 25 jours. Pourpiloter un budget, c’est trop tard : l’écart que vous découvrez s’est déjàreproduit le mois suivant, et le suivant sera bouclé avant que vous ayez réagi.
Les directionsfinancières de grands groupes visent une clôture mensuelle en cinq à huit joursouvrés. Elles n’y parviennent pas avec plus de monde. Elles y parviennent avecun calendrier. Les écritures de facturation et d’achats sont figées à J+1, etce qui arrive après part sur le mois suivant. Les factures non parvenues et lescharges constatées d’avance récurrentes sont estimées au-dessus d’un seuil dematérialité, pas pointées ligne à ligne. Ce seuil se fixe une fois pourl’année, avec le dirigeant : en dessous on estime, au-dessus on pointe. Lesflux intercompany, c’est-à-dire les facturations entre entités et les comptescourants, sont rapprochés dès J+3.
Cerapprochement est celui qu’on saute le plus souvent, et c’est celui qui coûtele plus cher quand on le découvre en fin d’exercice. La revue des écarts contrele budget se fait à J+4, et le dirigeant reçoit un compte de résultat flash àJ+5, sans attendre les comptes définitifs.
Ce que celachange pour votre budget : avant d’écrire la moindre hypothèse 2027, fixez ladate à laquelle vous voulez lire votre marge du mois précédent. Sans cettedate, votre suivi budget contre réel arrivera trop tard pour servir à quoi quece soit.
2.Modéliser le besoin en fonds de roulement par ligne de métier
Un budget quiprojette le chiffre d’affaires et les charges sans modéliser le besoin en fondsde roulement décrit un résultat, pas une trésorerie. Et le besoin en fonds deroulement ne se forme pas de la même façon selon le modèle.
Dans une ESN,chaque embauche est payée à la fin du mois. La mission, elle, est facturéeaprès validation du compte-rendu d’activité, puis réglée à 60 jours au mieuxpar un grand compte. La formule est simple : coût mensuel chargé × (délai devalidation + délai de paiement) ÷ 30. Prenons un exemple pour fixer les idées,ce n’est pas un cas client : un consultant à 6 000 € de coût mensuel chargé, 15jours de validation, 60 jours de règlement. Cela fait 6 000 × 75 ÷ 30, soit 15000 € à avancer avant le premier encaissement. Dix embauches, 150 000 €.
Dans un réseaude franchise ou un modèle multi-sites, le besoin de démarrage se composeautrement : le stock initial acheté avant la première vente, la TVA avancée surles aménagements en attendant sa récupération, et des mois où la massesalariale est complète alors que la fréquentation ne l’est pas encore. Lechiffre d’affaires d’un point de vente n’est pas de la trésorerie, et le budgetdoit le dire ligne par ligne.
Côtéencaissements, la marge d’erreur est mince. Selon le rapport annuel 2025 del’Observatoire des délais de paiement, 47 % seulement des entreprisesfrançaises payaient sans retard fin 2025. Budgétez le délai de paiement observéchez vos clients au cours des douze derniers mois, pas celui écrit dans vosconditions générales.
3.Piloter en scénarios, adossés à un cash forecast à 13 semaines
Un budget àscénario unique est un pari. Trois scénarios, un central, un dégradé et unfavorable, ne servent à rien s’ils restent dans un onglet. Le scénario dégradédoit être relié à un plan de trésorerie sur treize semaines qui indique àquelle semaine vous franchissez votre seuil de sécurité, et quelle décisionvous déclenchez ce jour-là : gel des recrutements, report d’un investissement,appel de la ligne de crédit.
Pour construireces scénarios, on ne fait pas varier tout à la fois. On choisit trois moteurs :le volume, le délai de paiement des clients, et le niveau des charges fixes.Chacun reçoit une valeur dans le scénario central et une valeur dans lescénario dégradé, écrites noir sur blanc.
Le contexte definancement justifie cet effort. Dans son enquête de juillet 2026 sur ladistribution du crédit bancaire, la BCE relève que 7 % net des banques de lazone euro ont resserré leurs critères d’octroi aux entreprises au deuxièmetrimestre, et qu’elles s’attendent à les durcir encore au troisième, eninvoquant leur moindre tolérance au risque. Côté défaillances, la Banque deFrance en dénombre 70 605 sur douze mois glissants à fin juillet 2026.
Un banquier quidurcit lit d’abord votre scénario dégradé, ensuite vos ambitions. Cette pièce,que beaucoup de dirigeants considèrent comme une précaution, est celle que vosassociés, votre banque et vos fournisseurs regarderont en premier.
Ladécision à prendre
Fixez deuxchoses avant le 30 novembre : la date à laquelle votre budget 2027 seraarbitré, et le seuil de trésorerie sous lequel vous gelez vos recrutements. Leshypothèses de chiffre d’affaires se construisent derrière, pas devant.
Ce n’est pas unexercice de comptable. C’est le moment où un dirigeant décide ce qu’ils’interdit de faire si les chiffres se dégradent, tant qu’il peut encorechoisir.
Nous en feronsla démonstration en direct le jeudi 29 octobre à midi, lors du Rituel du Cashconsacré au budget 2027.
À vous : quelest aujourd’hui, en semaines de trésorerie, le seuil sous lequel vousarrêteriez de recruter ?
Sources
Banque centraleeuropéenne, Euro area bank lending survey, juillet 2026.
Banque de France,Défaillances d’entreprises, données à fin juillet 2026, publiées le 4 septembre2026.
Observatoire des délaisde paiement, rapport annuel 2025.
Habillage SEO etlisibilité par les assistants IA
Ces éléments servent àrendre l’article lisible et citable avec exactitude par les moteurs de rechercheet les assistants IA. Ils ne contiennent que des faits présents dans l’article.Deux vérifications côté site : le fichier robots.txt ne doit pas bloquer lesrobots d’exploration (ClaudeBot, GPTBot, PerplexityBot), et l’article doits’afficher dans le HTML brut, sans dépendre de JavaScript.
Autres articles
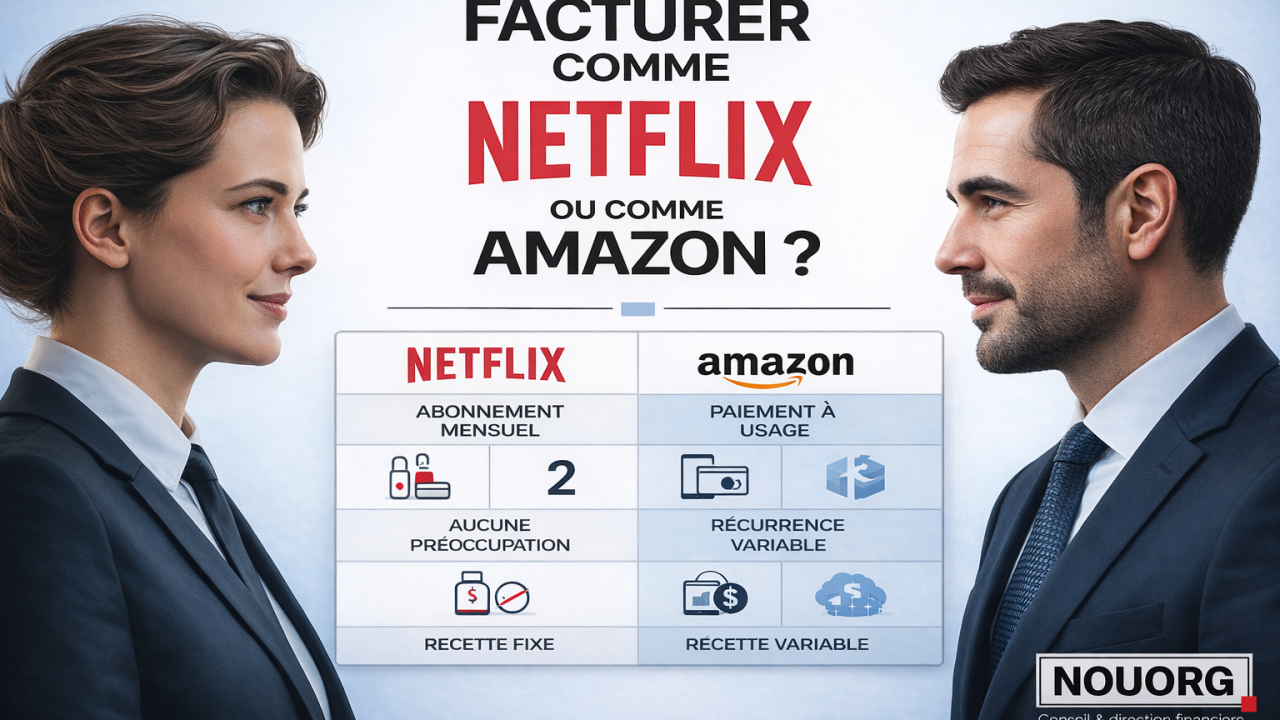
Vous fixez vos prix comment ? La réponse à cette question change tout dans votre prévisionnel financier.
Lire l'article
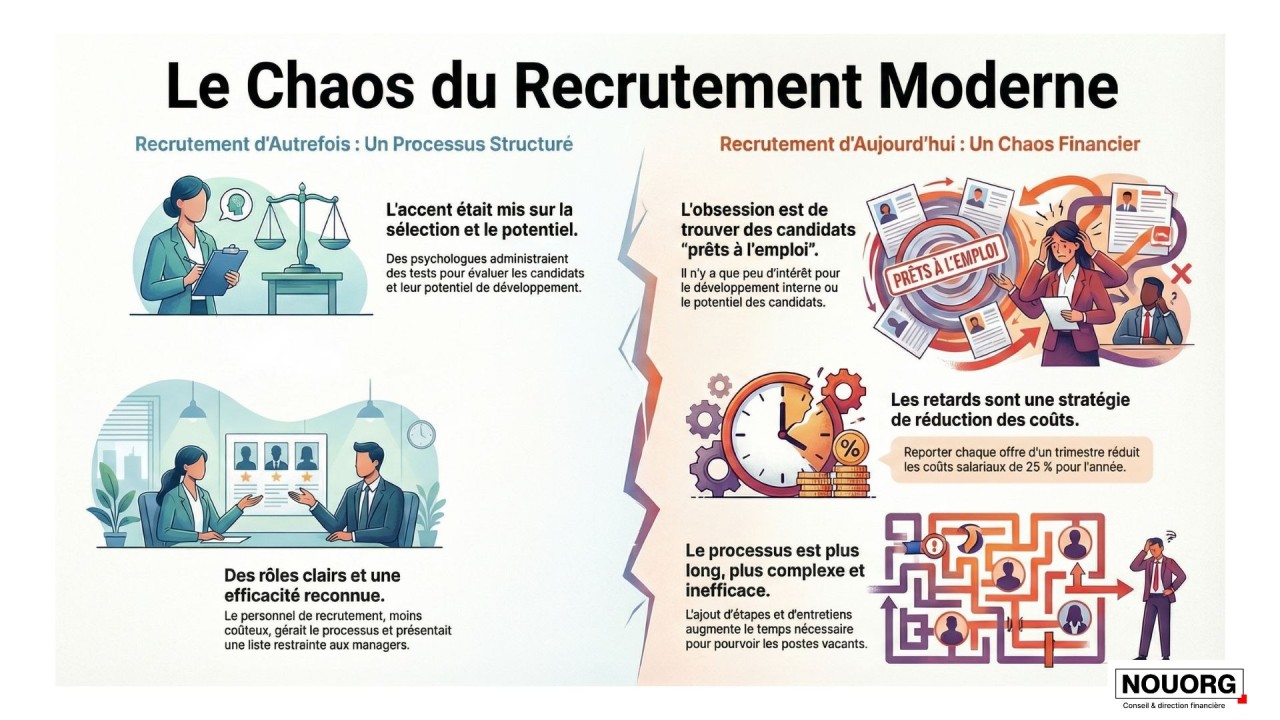
Recrutement : Pourquoi les méthodes ont changé et ce que les dirigeants doivent absolument comprendre en 2025
Lire l'article
Transparence et profondeur : pourquoi les entreprises doivent accueillir la réalité plutôt que de la masquer
Lire l'article
Le pilotage financier proactif : pourquoi votre PME ne peut plus se contenter du reporting passif
Lire l'article
Cessation de paiements : La loi ne fait pas la différence, attention à l'interdiction de gérer
Lire l'article
L'été pour le bilan : Transformez votre date de clôture fiscale en véritable levier de croissance !
Lire l'article

Le marché de la reprise d’entreprise : entre grandes promesses et réalités à anticiper
Lire l'article
Pourquoi votre stratégie de croissance devrait s’inspirer des secrets des SaaS à forte rentabilité
Lire l'article
Des Tableaux de Bord Pertinents : Les Trois Questions Clés pour Guider Votre Reporting et Intégrer l’ESG
Lire l'article
Crise ? Boostez vos profits ! Les stratégies de prix évolutives que tout dirigeant doit connaître
Lire l'article
La Durabilité et le Triple Capital : Un Nouveau Pilier de la Vision Stratégique des Dirigeants
Lire l'article
La Fidélisation Client : Bien Plus qu'un Simple Jeu de Marketing, un Impératif Financier pour les PME
Lire l'article
Formation Continue en Finance d'Entreprise pour Dirigeants : Actualisez Vos Compétences Financières Face aux Enjeux Actuels
Lire l'article
Comment faire la comptabilité d'une petite entreprise : Méthodes simples et efficaces
Lire l'article